
Klemo : Investir & Finance
- Évaluation
- 4,1
- Téléchargements
- 100.00K
- Classification du contenu
- PEGI 3
Klemo : Investir & Finance - Captures d'écran
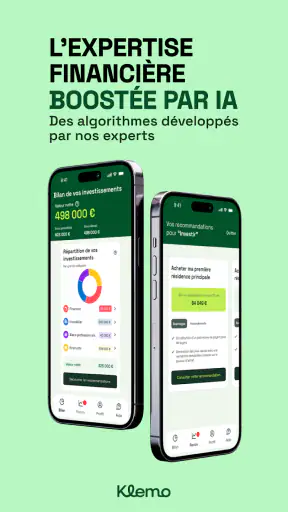
Avantages
- Interface claire
- adaptée aux débutants en investissement.
- Suivi centralisé des placements et de leur évolution.
- Informations financières présentées de façon accessible.
- Possibilité de commencer avec des montants relativement modestes.
- Application pratique pour consulter son portefeuille au quotidien.
Inconvénients
- Les performances ne sont jamais garanties et comportent un risque de perte.
- Les frais peuvent varier selon les opérations et les services choisis.
- Les options avancées peuvent manquer pour les investisseurs expérimentés.
- Une vérification d’identité est généralement nécessaire à l’inscription.
- La disponibilité des produits dépend du pays et des conditions d’éligibilité.
Klemo : Investir & Finance - Description
- Nom de l'application
- Klemo : Investir & Finance
- Nom du package
- com.klemo.app
- Développeur
- Klemo
- Catégorie
- Finance
- Dernière mise à jour
- 3 sept. 2025
- Version
- 1.20.0
Quand je veux remettre de l’ordre dans mes finances, le vrai problème n’est pas toujours le manque d’informations. C’est plutôt le fait que le bilan, l’épargne, les placements et la préparation de la retraite restent souvent séparés dans ma tête, dans des tableaux différents ou dans plusieurs applications. Klemo essaie de réunir cette réflexion au même endroit, avec une approche orientée vers la construction du patrimoine.
J’ai donc abordé cette application comme un parcours complet : partir d’une situation financière parfois dispersée, l’examiner, réfléchir aux priorités, puis passer à des décisions plus concrètes. Elle appartient à la catégorie finance et elle est développée par Klemo. Son objectif se lit moins comme celui d’un simple outil de suivi quotidien que comme celui d’un compagnon de réflexion autour du bilan, du conseil, de l’investissement, de la gestion, de l’épargne et du PER.
Ce positionnement est intéressant pour une personne qui veut comprendre sa trajectoire financière dans son ensemble. En revanche, il faut l’utiliser avec la bonne attente : ce n’est pas forcément l’outil idéal pour quelqu’un qui cherche uniquement à catégoriser ses dépenses du jour ou à remplacer une banque. Pour moi, sa valeur se trouve surtout dans la mise en perspective.
Partir d’une situation financière réellement compréhensible
La première étape d’un bon usage consiste à ne pas ouvrir l’application avec une question trop vague comme « comment devenir riche ? ». Je trouve plus utile de commencer par une situation concrète : je gagne régulièrement ma vie, j’ai peut-être une épargne déjà constituée, quelques contrats ou placements, mais je ne sais pas si l’ensemble correspond encore à mes objectifs.
Dans ce contexte, le bilan prend une place centrale. Il ne sert pas seulement à regarder un montant final. Il permet surtout de distinguer ce qui est disponible, ce qui est investi, ce qui est destiné à un projet et ce qui relève de la retraite. Cette séparation change la qualité de la décision, car une somme mise de côté pour un achat proche ne devrait pas être examinée comme une épargne destinée à plusieurs décennies.
Mon conseil est de préparer cette étape avant de vouloir agir. Je regrouperais les informations utiles, je noterais les échéances importantes et je définirais deux ou trois objectifs maximum. Par exemple, constituer une réserve de sécurité, financer un projet et améliorer la préparation de la retraite. Cette préparation évite de transformer l’application en simple inventaire sans suite.
Le bon réflexe consiste aussi à regarder les arbitrages. Une épargne très disponible apporte de la souplesse, mais elle ne répond pas forcément au même objectif qu’un investissement de long terme. À l’inverse, chercher du rendement sans tenir compte du besoin de liquidité peut créer une mauvaise surprise au moment où l’argent devient nécessaire. Le point fort du parcours est de relier les décisions à leur usage prévu, plutôt que de considérer chaque produit isolément.
Un bilan utile seulement s’il débouche sur une question
Dans mon expérience, un bilan financier devient vraiment utile lorsqu’il répond à une question précise. Est-ce que je peux épargner davantage sans mettre mon budget courant sous pression ? Est-ce que mon organisation actuelle correspond à mon horizon ? Est-ce que la retraite est traitée comme un objectif réel ou simplement repoussée à plus tard ?
Cette façon de faire évite une erreur fréquente : accumuler des informations sans modifier aucune décision. L’application peut aider à structurer la réflexion, mais elle ne peut pas choisir à ma place le niveau de risque que j’accepte, la date à laquelle j’aurai besoin de mon argent ou la priorité entre plusieurs projets. Ces éléments doivent venir de ma situation personnelle.
Je recommande également de refaire le bilan après un changement important : nouveau salaire, déménagement, arrivée d’un enfant, remboursement d’un crédit ou changement de projet professionnel. Une photographie financière n’est pas une vérité permanente. Elle devient rapidement moins pertinente si les hypothèses de départ ont changé.
Suivre le parcours, de l’analyse aux décisions
Une fois la situation posée, j’aborde le parcours en plusieurs mouvements. D’abord, je clarifie les objectifs. Ensuite, je sépare l’épargne de précaution de l’argent destiné à investir. Puis j’examine la place de la gestion et de la retraite. Enfin, je transforme cette réflexion en actions raisonnables, sans chercher à tout modifier en une seule fois.
Cette progression est plus saine qu’une approche centrée directement sur un produit. Lorsqu’une personne commence par chercher un placement, elle risque de choisir une solution avant d’avoir défini son horizon. En commençant par le besoin, on peut ensuite se demander quel type d’organisation est cohérent, plutôt que de faire l’inverse.
Étape 1 : mettre les objectifs dans le bon ordre
Je commencerais par classer les objectifs selon trois critères : l’urgence, l’horizon et la flexibilité. Une dépense prévue bientôt n’a pas le même traitement qu’un objectif de retraite. Une réserve de sécurité doit pouvoir rester accessible, alors qu’une somme destinée à un horizon lointain peut être pensée différemment.
Cette méthode produit un résultat très concret : elle empêche de confondre « épargner » et « investir ». Épargner peut signifier protéger une somme et la garder disponible. Investir suppose davantage de durée, de fluctuations possibles et de discipline. Les deux démarches peuvent coexister, mais elles ne répondent pas à la même question.
Pour une personne qui débute, c’est probablement l’un des usages les plus intéressants de Klemo : prendre le temps d’ordonner ses intentions avant de se laisser guider par un produit à la mode ou par une promesse de performance. Pour un utilisateur déjà très expérimenté, cette étape semblera peut-être évidente, mais elle peut tout de même servir de contrôle périodique.
Étape 2 : passer du conseil à un plan praticable
Le mot conseil peut donner l’impression qu’une réponse toute faite va apparaître. Je préfère l’interpréter comme une aide à la décision. Un conseil financier n’a de sens que s’il tient compte de la capacité d’épargne, des projets et de la tolérance aux variations. Une recommandation qui ignore ces éléments peut être séduisante sur le papier et inadaptée dans la vie réelle.
Dans un usage quotidien, je transformerais les conclusions en règles simples. Par exemple : conserver une enveloppe dédiée aux imprévus, automatiser une contribution compatible avec le budget, puis revoir l’organisation à intervalles réguliers. Le but n’est pas de surveiller chaque variation, mais de construire une habitude qui reste tenable.
Un détail important est de ne pas confondre automatisation et abandon du contrôle. Même lorsqu’une action devient régulière, je vérifierais toujours si elle correspond encore à mes revenus et à mes priorités. Une contribution adaptée il y a quelques mois peut devenir trop lourde après une dépense exceptionnelle ou un changement familial.
Étape 3 : examiner l’investissement avec une vision d’ensemble
La partie investissement doit être abordée après le bilan, pas avant. Je regarderais notamment la place de l’argent investi dans l’ensemble du patrimoine, la durée prévue et le besoin de disponibilité. Cette approche permet de poser une question souvent oubliée : quel montant puis-je réellement laisser travailler sans devoir le récupérer au mauvais moment ?
Je resterais prudent face à toute décision prise uniquement sous l’effet d’une baisse ou d’une hausse récente. Une application de finance peut organiser la réflexion, mais elle ne supprime ni le risque ni l’incertitude. Le résultat attendu n’est donc pas une certitude de gain ; c’est une meilleure cohérence entre les objectifs et les choix.
Pour quelqu’un qui veut simplement consulter le cours d’un actif ou passer rapidement un ordre, une application de courtage spécialisée sera probablement plus directe. Klemo me paraît plus adapté à la question « comment organiser mon patrimoine ? » qu’à la question « quelle opération puis-je effectuer maintenant ? ». Cette distinction est essentielle avant de l’installer.
Étape 4 : intégrer l’épargne retraite sans la repousser
La présence du PER dans le positionnement de l’application donne une place particulière à la retraite. Beaucoup de personnes pensent à ce sujet trop tard parce qu’il semble lointain. Pourtant, l’intérêt d’une réflexion précoce vient justement du temps disponible, de la régularité possible et de la capacité à ajuster progressivement l’effort.
Je ne traiterais toutefois pas le PER comme une enveloppe universelle. L’argent destiné à un besoin proche ne devrait pas être immobilisé sans réflexion. Avant d’envisager cette piste, je clarifierais l’horizon, la nécessité de conserver une réserve accessible et la logique fiscale qui s’applique à ma situation. Le produit peut avoir une place pertinente, mais seulement dans une stratégie plus large.
Un usage intelligent consiste à comparer l’effort retraite avec les autres objectifs au lieu de l’ajouter mécaniquement. Si une personne n’a pas encore de réserve pour les imprévus, augmenter immédiatement une épargne de long terme peut créer une fragilité. Le bon ordre dépend du contexte, et c’est précisément là qu’un bilan global est plus utile qu’une décision isolée.
Les passages de relais entre les différentes étapes
Le parcours financier ne s’arrête pas au moment où une recommandation semble claire. Il faut passer de l’analyse à la gestion, puis de la gestion au suivi. Ces relais sont souvent les points où les bonnes intentions se perdent. J’ai donc trouvé utile de considérer chaque transition comme une vérification distincte.
Entre le bilan et le conseil, je vérifierais que les informations utilisées sont encore actuelles. Entre le conseil et l’investissement, je demanderais si la décision reste compatible avec la liquidité nécessaire. Entre l’épargne et le PER, je distinguerais clairement l’argent disponible de celui qui répond à un objectif de retraite. Enfin, entre la décision et le suivi, je fixerais un moment de révision au lieu de consulter sans but.
Cette logique évite un piège courant : croire qu’un seul écran ou qu’une seule recommandation peut régler toute la gestion patrimoniale. Dans la réalité, il existe toujours un passage entre la réflexion et l’action. Ce passage demande de vérifier les documents, les conditions, les conséquences fiscales éventuelles et la compatibilité avec le budget.
Je garderais aussi une trace de la raison de chaque choix. Une simple note personnelle peut suffire : objectif, horizon, montant acceptable et raison de la décision. Quelques mois plus tard, cela permet de distinguer une modification réfléchie d’une réaction émotionnelle à l’actualité économique. C’est un conseil très simple, mais il améliore fortement la discipline.
Un scénario concret : le salarié qui veut reprendre la main
Imaginons une personne salariée qui épargne déjà, mais qui ne sait pas si elle doit renforcer sa réserve, investir davantage ou commencer à préparer sa retraite. Elle ouvre l’application avec trois préoccupations : garder une somme disponible, financer un projet dans quelques années et ne pas négliger le long terme.
Je lui conseillerais de commencer par le bilan, puis de séparer ces trois objectifs. La réserve de sécurité serait examinée en premier, car elle protège le budget contre les imprévus. Le projet recevrait ensuite une enveloppe distincte, avec un horizon clairement défini. La retraite ne viendrait qu’après, afin que l’effort de long terme ne fragilise pas les besoins immédiats.
Le résultat attendu n’est pas nécessairement de modifier tous les placements. Il peut simplement s’agir de découvrir qu’une organisation plus lisible suffit, ou qu’un effort régulier doit être réduit pour rester durable. Dans ce scénario, l’application sert surtout à éviter une décision précipitée et à donner une hiérarchie aux actions.
Le relais vers la gestion demande alors de vérifier ce qui peut être réellement mis en place. Une personne peut comprendre qu’elle doit épargner davantage, mais ne pas pouvoir le faire chaque mois. Une stratégie réaliste vaut mieux qu’un objectif ambitieux abandonné rapidement. C’est à ce moment que l’expérience personnelle et le budget réel prennent le dessus sur toute recommandation générale.
Ce que l’on obtient au bout du parcours
Le meilleur résultat de Klemo n’est pas, à mes yeux, un chiffre spectaculaire. C’est une vision plus claire de la destination de chaque partie de l’argent. Je peux mieux distinguer la sécurité, les projets, l’investissement et la retraite. Cette clarté facilite ensuite les conversations avec un professionnel, une banque ou un assureur, car les questions deviennent plus précises.
L’application peut également aider à repérer les incohérences. Par exemple, une personne peut constater qu’elle détient plusieurs solutions d’épargne sans savoir pourquoi, qu’elle investit alors qu’elle n’a pas de réserve suffisante, ou qu’elle reporte toujours la retraite. Le bilan ne règle pas automatiquement ces problèmes, mais il les rend plus visibles.
Pour moi, le bénéfice est donc davantage organisationnel que magique. Il aide à passer d’une impression générale — « je devrais mieux gérer » — à une suite d’actions : clarifier, hiérarchiser, décider, puis revoir. Cette structure peut être particulièrement utile aux personnes qui se sentent perdues devant le vocabulaire financier ou qui commencent seulement à s’intéresser à leur patrimoine.
La diffusion de l’application va dans le sens d’un outil déjà adopté par un public conséquent, avec plus de cent mille installations. Sa note moyenne de 4,1, basée sur 169 évaluations, indique une réception globalement favorable, tout en laissant comprendre que l’expérience ne sera pas parfaite pour tout le monde. Je considère ces éléments comme un signal d’intérêt, pas comme une preuve que l’application convient à chaque profil.
Elle est gratuite et classée PEGI 3, ce qui la rend facile à essayer dans un cadre grand public. La version actuelle est la 1.20.0 et elle fonctionne à partir d’Android 8.0. Pour une personne qui utilise un appareil compatible, le coût d’entrée est donc faible : le véritable investissement sera surtout le temps consacré à renseigner sa situation et à réfléchir honnêtement à ses priorités.
Quand le parcours devient moins convaincant
Le premier point de friction vient du risque d’attendre une réponse instantanée. La finance personnelle ne se résume pas à un diagnostic automatique. Si je cherche une décision définitive, une garantie de résultat ou une exécution complète de toutes mes opérations, je risque d’être déçu. L’application peut structurer mon raisonnement, mais elle ne remplace pas mon jugement.
Le deuxième point concerne la profondeur nécessaire. Une personne possédant des situations fiscales, familiales ou professionnelles complexes devra probablement compléter l’usage par un échange spécialisé. Un bilan général peut servir de préparation, mais il ne suffit pas toujours pour traiter des choix qui dépendent de détails personnels. Dans ce cas, l’application devient un support de discussion, pas l’unique source de décision.
Le troisième point est la discipline. Si je renseigne des informations incomplètes, si je mélange l’épargne disponible et l’argent immobilisable, ou si je ne reviens jamais sur mes objectifs, le résultat sera forcément limité. Aucun outil ne peut produire une vision fiable à partir d’une situation mal décrite. Il faut accepter cette part de travail avant de juger l’efficacité du parcours.
Je la mettrais aussi de côté si mon besoin principal est le suivi bancaire quotidien : connaître instantanément le solde de plusieurs comptes, catégoriser chaque paiement ou gérer un budget de courses. Une application bancaire ou budgétaire dédiée sera souvent plus adaptée à ces tâches. De même, un investisseur autonome qui veut uniquement analyser des marchés et exécuter des ordres préférera un outil de courtage spécialisé.
Enfin, la réflexion autour du PER et de l’investissement exige de la prudence. Je ne prendrais pas une décision importante uniquement parce qu’elle semble cohérente dans un parcours général. Je vérifierais les conditions applicables, les frais, la disponibilité de l’épargne, les conséquences possibles et l’adéquation avec ma situation. Cette étape extérieure à l’application reste indispensable.
Mon avis après une utilisation orientée vers l’action
Klemo me paraît intéressant pour celles et ceux qui veulent passer d’une gestion financière dispersée à une vision structurée de leur patrimoine. Son intérêt est particulièrement clair lorsque plusieurs sujets se croisent : bilan personnel, épargne, investissement, gestion et retraite. Le parcours pousse à réfléchir à l’ordre des priorités plutôt qu’à choisir immédiatement un produit.
Je le recommanderais à une personne qui commence à organiser ses finances, à un salarié qui veut préparer un échange plus sérieux avec un professionnel, ou à quelqu’un qui possède déjà plusieurs formes d’épargne mais ne sait plus très bien comment elles s’articulent. La gratuité facilite l’essai, et la compatibilité avec Android 8.0 permet de le rendre accessible à de nombreux appareils.
Je le conseillerais moins à un utilisateur qui attend une application de budget au quotidien, une plateforme de trading ou une solution capable de prendre toutes les décisions à sa place. Dans ces situations, une application spécialisée sera plus efficace. Klemo a davantage de sens lorsque la question est globale : où en suis-je, où veux-je aller et comment organiser les étapes sans perdre de vue mes besoins réels ?
Mon approche finale serait simple : préparer ses objectifs, construire un bilan honnête, séparer le court terme du long terme, examiner l’investissement et le PER avec prudence, puis transformer les conclusions en actions modestes et vérifiables. Utilisée ainsi, l’application peut devenir un bon point de départ pour reprendre la main. Elle ne promet pas de supprimer la complexité financière, mais elle peut aider à la rendre plus lisible et plus praticable.
FAQ
Qu’est-ce que Klemo : Investir & Finance et à qui s’adresse cette application ?
Klemo : Investir & Finance est une application conçue pour aider les utilisateurs à suivre et à mieux comprendre leurs investissements et leurs finances personnelles depuis un téléphone. Elle peut convenir aux débutants qui souhaitent se familiariser avec les marchés comme aux utilisateurs plus expérimentés désirant centraliser certaines informations. Toutefois, l’application ne remplace pas les conseils d’un professionnel et nécessite de vérifier les fonctionnalités réellement disponibles dans votre pays.
Klemo permet-elle d’investir directement ou sert-elle principalement à suivre son portefeuille ?
Avant de télécharger Klemo, il est important de distinguer le suivi financier de l’investissement réel. Selon les services proposés et votre région, l’application peut offrir des outils d’analyse, de simulation, de suivi de portefeuille ou éventuellement un accès à certaines opérations financières. Les conditions, actifs disponibles, frais et partenaires peuvent varier. Consultez toujours les informations officielles avant de déposer de l’argent ou de passer un ordre.
L’utilisation de Klemo : Investir & Finance est-elle gratuite ?
Le téléchargement de Klemo peut être gratuit, mais certaines fonctions peuvent être limitées à un abonnement, à des achats intégrés ou à des frais liés aux services financiers utilisés. Les coûts éventuels peuvent concerner la gestion, les transactions, les retraits ou l’accès à des outils avancés. Nous vous recommandons de lire attentivement la grille tarifaire et les conditions avant de créer un compte ou de souscrire une offre.
Klemo protège-t-elle les données personnelles et les informations financières des utilisateurs ?
Comme toute application financière, Klemo peut demander des informations personnelles, des données de vérification d’identité ou des renseignements liés à votre situation financière. Avant l’inscription, vérifiez la politique de confidentialité, les mesures de sécurité annoncées et l’identité des partenaires responsables des services proposés. Utilisez uniquement l’application officielle, activez les protections disponibles et évitez de communiquer vos identifiants ou codes de sécurité à des tiers.
Quels sont les principaux risques à connaître avant d’utiliser Klemo pour investir ?
Klemo peut faciliter l’accès à des informations et à des outils d’investissement, mais elle ne supprime pas les risques financiers. La valeur des actions, cryptomonnaies, fonds ou autres actifs peut monter comme baisser, et une perte partielle ou totale du capital est possible. Ne vous fiez pas uniquement aux performances affichées, diversifiez vos placements, investissez selon vos moyens et demandez conseil si vous ne comprenez pas un produit.


